
足並み揃わぬ:2026年ESG開示の世界
ISSBがサステナビリティ開示の共通言語を確立しようと動き出してから3年。世界はその言語を話し始めているが、足並みは揃っていない。前進する国がある一方で後退する国もあり、主要経済大国の一つはテ完全に離れようとしている。2026年半ば時点でのESG報告の現状評価、そして2025年4月のCodoインサイト「激動の時代における成功の鍵は “Slow and Steady”:ISSB、SSBJ、CSRD、米国のESG規制動向」のアップデートをお届けします。
ISSBがサステナビリティ開示の共通言語を確立しようと動き出してから3年。世界はその言語を話し始めているが、足並みは揃っていない。前進する国がある一方で後退する国もあり、主要経済大国の一つはテ完全に離れようとしている。2026年半ば時点でのESG報告の現状評価、そして2025年4月のCodoインサイト「激動の時代における成功の鍵は “Slow and Steady”:ISSB、SSBJ、CSRD、米国のESG規制動向」のアップデートをお届けします。
日本企業がCSRD(企業サステナビリティ報告指令)に準拠した報告書の準備を進める中で、「同業他社と比べて、自社の報告書の信頼性をどのように確保すればよいのか」という質問を受ける機会が増えている。こうした疑問に応えるため、本記事では様々な業界から5社のCSRD報告書を選定し、公開情報をもとに評価を実施した。本ケーススタディでは、「優れた報告書」と「課題のある報告書」の具体的な特徴を示し、信頼性の高い開示のあり方を明らかにする。
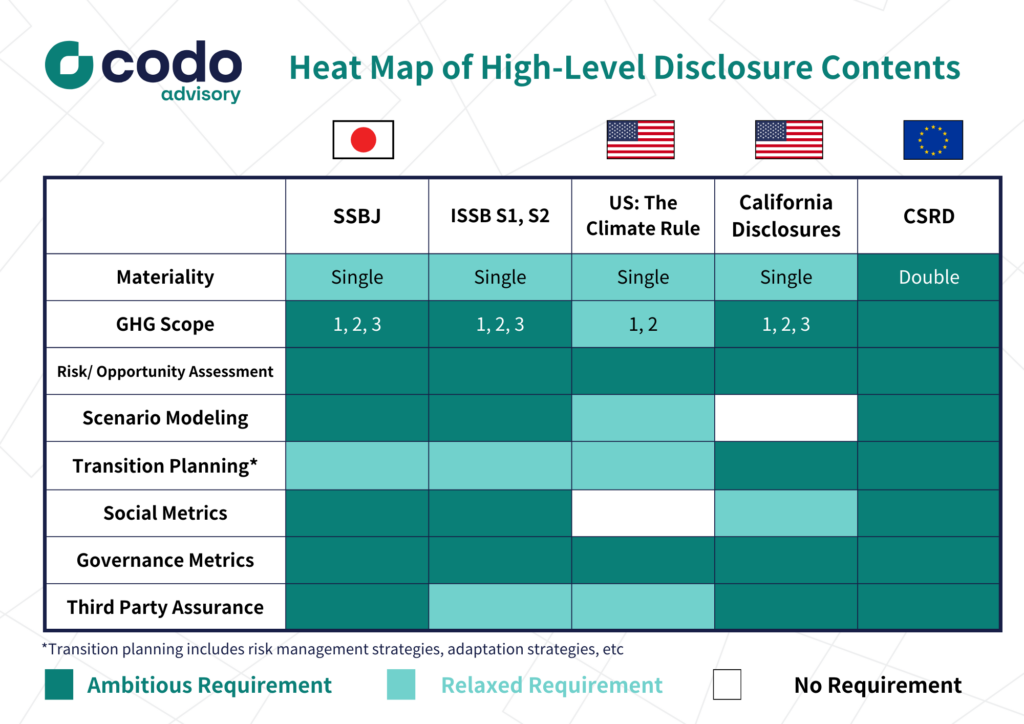
日本は予定通り、ISSB準拠のESG報告基準である「SSBJ基準」を発表しました。プライム市場の上場企業は2028年から、時価総額が最大の企業に対し、TCFD報告に代わってSSBJ報告が義務付けられます。本基準には特に驚くべき内容や極端に挑戦的な要素は含まれておらず、日本の規制によく見られる堅実な内容になります。わずか4ヶ月前であれば、このような控えめな基準に対して物足りなさを感じる声もあったかもしれません。しかし、現在の政治的・規制的環境が変動する中で、日本の規制が持つ安定性と一貫性は、むしろ評価すべき点と言えるでしょう。社会が落ち着きを取り戻した際には、サステナブルな未来に向けた取り組みが着実に進展するという希望の証となっています。

企業のサステナビリティ報告を義務付ける Corporate Sustainability Reporting Directive (以下CSRD)は欧州企業及び欧州でオペレーションのある企業への段階的な開示請求が2025年から開始する。CSRDは、既存の非財務情報開示指令( Non-Financial Reporting Directive、以下NFRD 2014)を改訂し、ダブルマテリアリティの概念を拡大する。これにより、企業は「財務マテリアリティ」(持続可能性要因が企業にどのように財務的影響を与えるか)と「インパクト・マテリアリティ」(企業活動が環境や社会にどのように影響を与えるか)の両面を開示する必要がある。CSRDの下で企業は、「欧州サステナビリティ報告基準(ESRS)」に基づいて報告を行う必要があり、これは12項目(ESRS1~2、ESRS E1~5、ESRS S1~4、ESRS G1)を包含しており、将来的には欧州以外の企業にも適用が拡大される予定だ。2025年の初回報告義務を控え、欧州では既に多くの企業が準備を進めている。本記事では、これらの企業の現在の取り組みを解説するとともに、CSRDの特徴について解説していく。
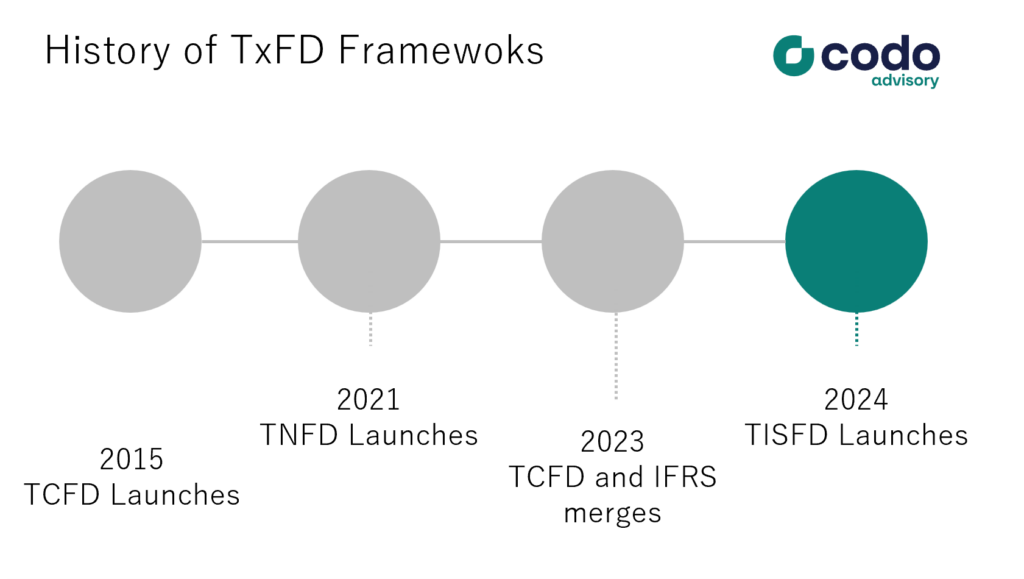
TISFD (Task Force on Inequality and Social-related Financial Disclosures) が2024年9月に発足され、ホワイトペーパーである「People in Scope」が発行されました。断定的なフレームワークが現段階では提示されていないためTISFDが企業にとって何を意味するのかまだ未知数でありますが、本記事ではTISFDの背景や、人権や人的資本等との関連領域の比較をするとともに、今後の展開の予測や日本企業への影響等を解説をしてみたいと思います。
2030年の排出削減目標に向けて、日本企業はカーボンクレジットや排出取引に積極的に取り組んでいる。「グリーントランスフォーメーション排出量取引システム(GX-ETS)」や「二国間クレジット制度(JCM)」は、日本の排出削減努力において重要な役割を果たしている。特にJCMは、日本企業が発展途上国で脱炭素化プロジェクトを実施し、その結果生じるカーボンクレジットを日本の国家目標達成に貢献する形で活用することを可能にする。本記事では、JCMの詳細、企業やパートナー国の動機、そしてこの制度がもたらす課題と機会について探る。

企業のファイナンスとサステナビリティ報告において、「ダブル・マテリアリティ」という概念が近年重要性を増している。一見複雑に聞こえる用語かもしれないが、基本原理はシンプルである。当記事は、ダブル・マテリアリティの概念を掘り下げ、その重要性と企業への影響を解説する。

レポーティング・フレームワークとは、組織や企業が環境・社会・ガバナンス(ESG)パフォーマンスを測定、開示、報告するための構造化され標準化されたアプローチを提供する、確立されたフレームワークやガイドラインのことです。本記事では、Codoが主なサステナビリティに関する開示フレームワークについてまとめました。

